


Die Wirtschaft in Österreich entwickelte sich im ersten Halbjahr 2026 etwas besser als ursprünglich erwartet. Die Weltwirtschaft bleibt auch in naher Zukunft robust – trotz vorhandener Unsicherheiten aufgrund der globalen Energiekrise. Davon profitiert auch die österreichische Wirtschaft. Der größte Unsicherheitsfaktor für die weitere Entwicklung der Konjunktur bleibt aber die steigende Inflation. Die Bundesregierung ist nun gefordert, weitere Maßnahmen zu setzen.
In seiner aktuellen Prognose erwartet das Wirtschaftsforschungsinstitut (WIFO) positive Impulse durch die globale Konjunktur – trotz der unsicheren Weltlage und nach wie vor hohen Inflationsraten. Damit hellen sich auch die diversen Indikatoren zu Aussichten und Erwartungen der heimischen Unternehmen auf.
WIFO-Prognose: wirtschaftliche Erholung, aber noch kein Aufschwung
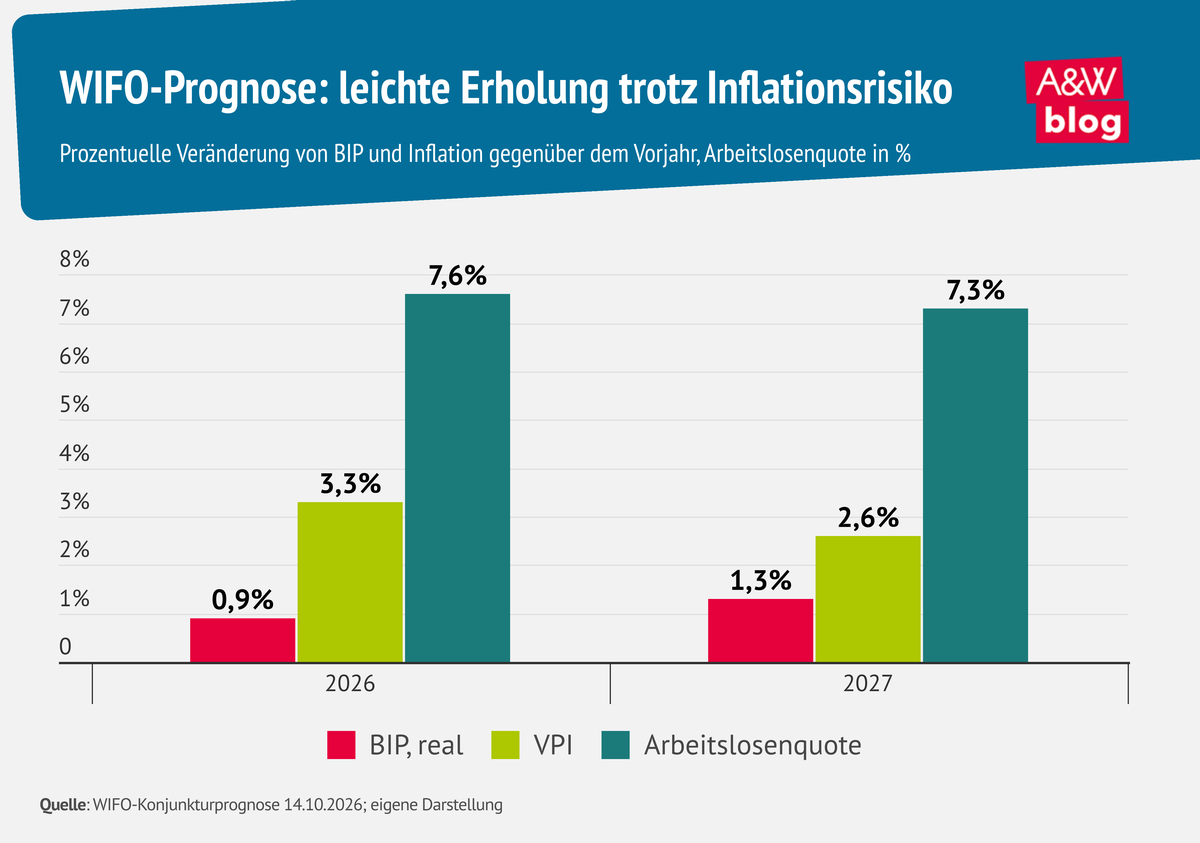
Angesichts dieser Ausgangslage geht das WIFO für 2026 und 2027 von einer anhaltenden wirtschaftlichen Erholung aus. Um von einem tatsächlichen Aufschwung zu sprechen, der etwa einen deutlichen Rückgang der Arbeitslosigkeit mit sich bringen würde, bleibt das Wirtschaftswachstum allerdings noch zu schwach. Das reale Wirtschaftswachstum soll sich gemäß der WIFO-Prognose heuer auf +0,9 Prozent (2027: +1,3 Prozent) belaufen. Nachfrageseitig wird die Erholung in erster Linie von den Exporten gestützt. Der Konsum bleibt verhalten.
Die Situation am Arbeitsmarkt bleibt weiterhin angespannt. Die Arbeitslosenquote steigt laut WIFO heuer weiter auf 7,6 Prozent, ehe sie dann sukzessive abnehmen könnte. Obwohl die Bevölkerung im erwerbsfähigen Alter seit 2025 rückläufig ist, steigt das Arbeitskräfteangebot weiterhin leicht an. Der Grund für diese Entwicklung: Migration und die höhere Erwerbsbeteiligung älterer Frauen, die auf die schrittweise Anhebung des Pensionsantrittsalters zurückzuführen ist. Kehrseite dieser Medaille: Die Arbeitslosenzahlen der Frauen steigen seit Ende 2024 deutlich stärker als jene der Männer, besonders stark ist der Anstieg derzeit bei Frauen über 50 Jahren. Dieser Trend bleibt auch im September aufrecht (Frauen: +6,0 Prozent / Männer: -0,6 Prozent).
Für die Inflationsrate erwartet das WIFO für 2026 nun einen Wert von 3,3 Prozent, 2027 soll sich dieser aber bereits wieder auf 2,6 Prozent reduzieren. Auch wenn die Preise also weniger schnell steigen, bleibt das Preisniveau für die Konsument:innen dennoch hoch.
Exportentwicklung positiv in recht dynamischer Weltwirtschaft
Die Weltwirtschaft hat in der ersten Jahreshälfte 2026 ihren positiven Wachstumspfad weiterverfolgt, obwohl der Irankrieg Energiepreise erneut nach oben getrieben hat. Laut WIFO stützten neben Industrieproduktion vor allem der KI-Boom die Weltkonjunktur. Im Euroraum trägt Deutschland maßgeblich die positive Entwicklung.
Für den weiteren Verlauf kommen wichtige Impulse aus der expansiven Budgetpolitik der deutschen Bundesregierung. Mittels Sondervermögen fließen zusätzliche öffentliche Mittel in Infrastruktur und Verteidigung. Laut September-Prognose des Instituts für Makroökonomie und Konjunkturforschung (IMK) tragen die fiskalpolitischen Impulse für die Jahre 2026 und 2027 +0,8 bzw. +0,4 Prozentpunkte zum deutschen BIP-Wachstum bei. Damit lösen die Staatsausgaben die Exporte als Wachstumstreiber ab.
Für Österreich zeigt sich bei der Entwicklung der Exporte ein ähnlich positives Bild, zudem profitiert es vom Wachstum der deutschen Wirtschaft. Die Exporte Österreichs nach Deutschland tragen lauf WIFO-Schätzung 29,6 Prozentpunkte zum Exportwachstum bei. Die Bruttowertschöpfung für Österreich in der Herstellung von Waren (2026: +2,3 Prozent; 2027: +1,7 Prozent) und die Exportentwicklung (2026: +2,3 Prozent; 2027: +1,7 Prozent) werden insgesamt für den Prognosezeitraum äußerst positiv dargestellt. Es fehlen jedoch die Wachstumsimpulse der öffentlichen Hand, stattdessen wird mit der Konsolidierung eine restriktive Budgetpolitik verfolgt.
An diesem Unterschied zwischen Deutschland und Österreich zeigt sich einmal mehr, welche Faktoren tatsächlich zu einem wirtschaftlichen Aufschwung führen: Neben der zyklischen Konjunkturentwicklung stützen fiskalische Impulse die Wirtschaftsentwicklung stärker als interne Faktoren wie von manchen Seiten ständig geforderte, unkonkret gehaltene Strukturreformen.
Inflationsdruck weiterhin hoch, Erholung bleibt dennoch bestehen
Das größte Sorgenkind für die weitere Konjunkturentwicklung ist und bleibt die Inflation. Eine hohe Inflation hat negative Folgewirkungen auf die Konjunktur, weil sie zu Kaufkraftverlusten und zu einer gedämpften Nachfrage der privaten Haushalte führt – und somit die wirtschaftliche Erholung einbremst.
Der Anstieg der Verbraucher:innen-Preise hat sich infolge des Irankrieges wieder deutlich beschleunigt. Hauptverantwortlich dafür sind die Rohölpreise, die in weiterer Folge für verteuerte Treibstoff- und Heizölpreise sorgen. Im September 2026 machten die Preissteigerungen bei Heizöl und Treibstoffen mehr als ein Drittel der gesamten Inflation aus. Noch nicht inkludiert sind hier indirekte Folgekosten für Transport, Dünger sowie Gas und Strom.
Ohne diese durch den US-Angriff auf den Iran ausgelöste und importierte Inflation („Trumpflation“) wäre die Inflation beim EZB-Zielwert von nahe 2 Prozent. Zudem sind die Gaspreise mit den jüngsten Entwicklungen im Iran-Krieg deutlich angestiegen. Auch wenn diese erst mit einiger zeitlicher Verzögerung bei den Konsument:innen ankommen, liegen sie im Prognosehorizont um 40 Prozent über der erwarteten Preisentwicklung. Es ist wahrscheinlich, dass die Strompreise mit anziehen. Nun rächt sich also, dass der ohnehin notwendige ökologische Umbau nicht noch konsequenter vorangetrieben wurde.
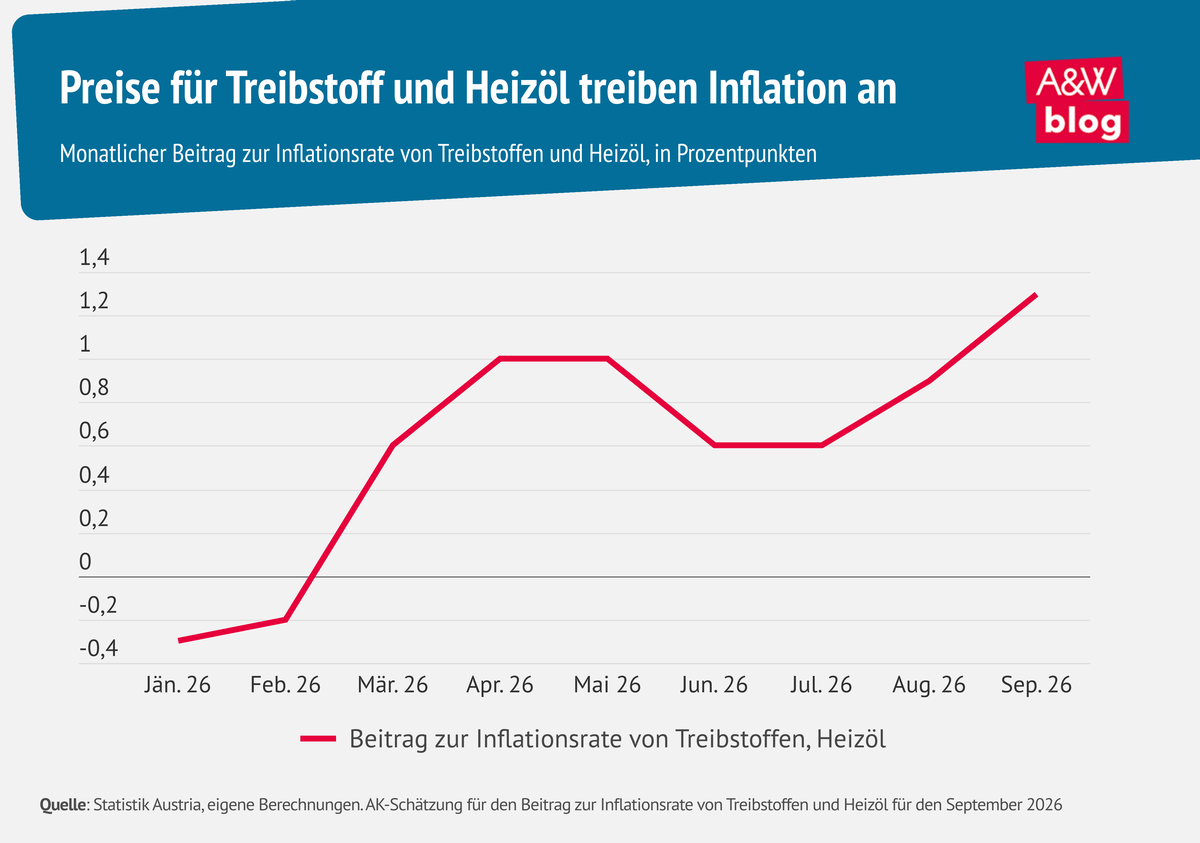
Insgesamt ist die Inflation noch nicht so stark gestiegen wie zeitweise befürchtet. Gezielte inflationsdämpfende Maßnahmen der Bundesregierung wie die Spritpreisbremse inkl. einer Margenbegrenzung, Eingriffe in Mieterhöhungen, Reduktion der Mehrwertsteuer auf Grundnahrungsmittel oder die Senkung der Elektrizitätsabgabe sowie Sozialtarife bei Strom dämpfen die Inflationsrate im Oktober 2026 um etwa 0,8 Prozentpunkte. Durch die Maßnahmen der Bundesregierung konnte die importierte Teuerung somit deutlich abgefedert und ein „Durchmarsch“ durch den gesamten Warenkorb abgemildert werden.
Die klassischen Instrumente der Zinspolitik – wie Leitzinserhöhungen der Europäischen Zentralbank – sind zur Bekämpfung einer durch externe Preisschocks ausgelösten Inflationswelle hingegen weniger geeignet. Diese bergen die Gefahr, durch eine Reduktion der gesamtwirtschaftlichen Nachfrage die sich leicht erholende Konjunktur erneut zu dämpfen und Lösungen für die eigentliche Ursache des Problems – zu geringe Investitionen in erneuerbare Alternativen – zu adressieren. Somit erschweren höhere Zinstilgungen und Arbeitslosigkeit das Leben für die Vielen statt Preisstabilität und Leistbarkeit zu garantieren.
Fazit und Ausblick
Angesichts der nach wie vor unsicheren weltpolitischen Lage werden weitere koordinierte Maßnahmenpakete zur Inflationsbekämpfung zu schnüren sein. Neben akuten Maßnahmen zur direkten Reduktion der Inflationsraten (z. B. Preiseingriffe) und abfedernden Maßnahmen zur Linderung der Auswirkungen der Inflation (z. B. Transferleistungen an besonders betroffene Haushalte) sind vor allem mittel- bis langfristig wirkende präventive Maßnahmen essenziell.
Neben einer Entkoppelung von Strom- und Gaspreisen und der gezielten Begrenzung von Preisen und Gewinnmargen kommt dabei der Beschleunigung des Ausbaus von erneuerbaren Energieträgern die Schlüsselrolle zu. Der „Putinflation“ und „Trumpflation“ entflieht Österreich nur, wenn es endlich unabhängig von fossilen Brennstoffen wird und auf die eigenen erneuerbaren Energien setzt. Die Regierung wäre gut beraten, die von der EU-Kommission zur Stärkung der Energiesicherheit eingeräumten Möglichkeiten zu nutzen. Dadurch könnten neben der – aus ökologischer Sicht dringend notwendigen – Transformation auch Wachstumsimpulse und mittelfristige Budgetentlastungen ausgelöst werden.