


Die Ausgabenbedarfe für das EU-Budget 2028–2034 sind gestiegen. Es braucht insbesondere mehr Investitionen in den sozialen und ökologischen Umbau. Dabei ist es aber wichtig, aus der problematischen Debatte um höhere nationale Beiträge ins EU-Budget herauszukommen, denn diese Beiträge werden großteils aus Steuern auf Arbeit und Konsum finanziert. Wir analysieren, wie dies mit neuen EU-Einnahmequellen (z. B. durch Steuern auf ultra-hohe Vermögen und Krypto-Transaktionen) gelingen kann.
EU-Budget 2028–2034
Bis Ende 2026 soll eine Einigung auf das EU-Budget für die Jahre 2028–2034 gelingen. Die politischen Verhandlungen gehen deshalb in eine heiße Phase. Die Europäische Kommission hat einen konkreten Vorschlag für ein größeres EU-Budget gemacht. Für den Zeitraum 2028–2034 soll sich der EU-Haushalt demnach auf knapp 2 Billionen Euro bzw. rund 1,26 Prozent des Bruttonationaleinkommens (BNE) der EU belaufen, verglichen mit etwa 1,1 Prozent im derzeitigen Finanzrahmen.
Damit sollen steigende öffentliche Ausgabenanforderungen im Zusammenhang mit Klimaschutz und Digitalisierung, öffentlicher Sicherheit und Wettbewerbsfähigkeit adressiert sowie Rückzahlungsverpflichtungen aus dem Covid-19-Wiederaufbaufonds erfüllt werden.
Die Grafik unten zeigt, dass die Finanzierung des EU-Haushalts derzeit überwiegend auf Beiträgen der Mitgliedstaaten beruht, die auf BNE-Basis berechnet werden. Diese nationalen Beiträge werden überwiegend aus Steuern auf Arbeit und Konsum finanziert. Hinzu kommen Einnahmen aus der Mehrwertsteuer sowie aus Zöllen.
Diese Finanzierungsarchitektur steht seit Längerem in der Kritik, weil sie politische Auseinandersetzungen häufig auf nationale Nettopositionen verengt: Im Vordergrund steht dann, wie viel einzelne Mitgliedstaaten einzahlen und welcher Rückfluss dem gegenübersteht. Eine solche Perspektive erschwert es, den EU-Haushalt als Instrument zur Finanzierung gemeinsamer europäischer Aufgaben zu begreifen, und begrenzt damit den politischen Spielraum für kollektives Handeln auf europäischer Ebene.
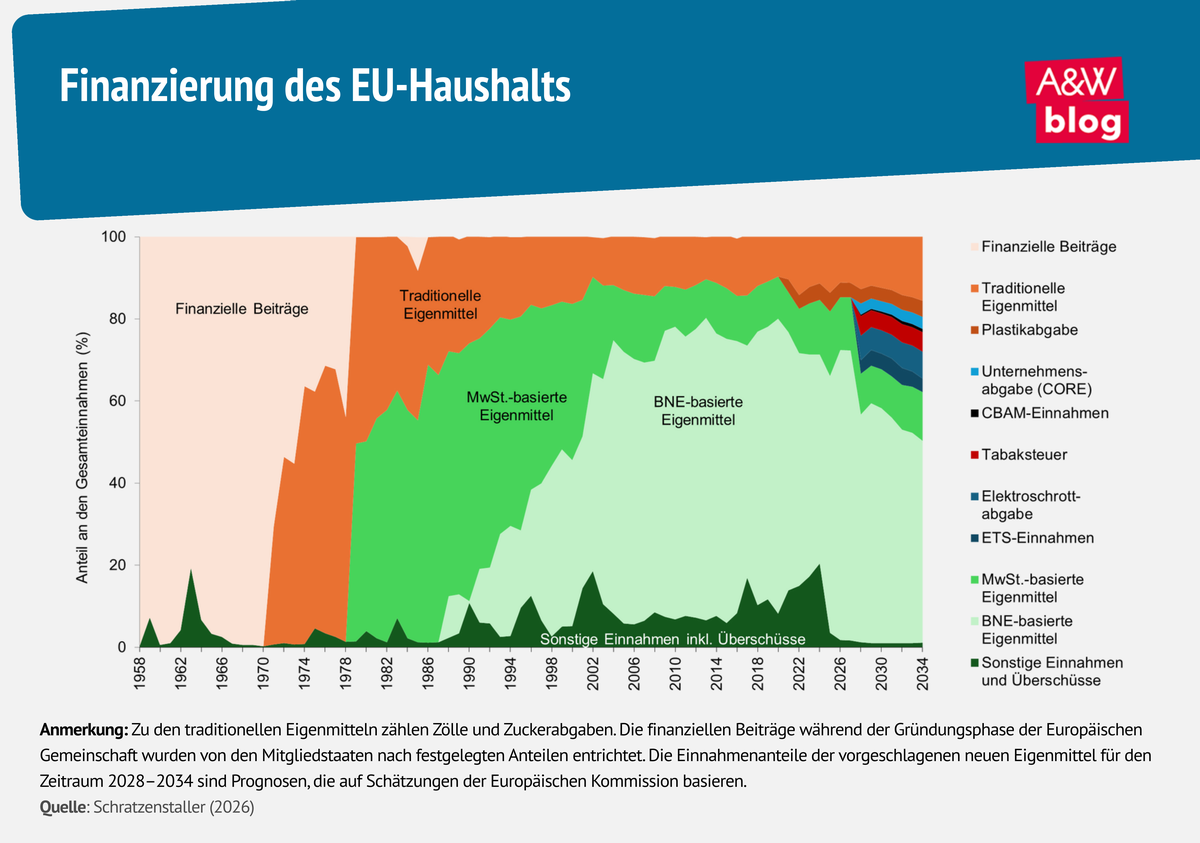
Ein Ausbau echter EU-Eigenmittel, also von Einnahmen, die der Europäischen Union direkt zufließen, könnte diese Logik teilweise durchbrechen. Der Kommissionsvorschlag für das EU-Budget 2028–2034 umfasst einerseits eine Umleitung von 30 Prozent der Einnahmen aus dem Emissionshandelssystem sowie von 75 Prozent der zukünftigen Einnahmen aus dem CO₂-Grenzausgleichsmechanismus ins EU-Budget. Andererseits inkludiert er eine Abgabe auf nicht gesammelten Elektroschrott, eine europäische Tabaksteuer sowie einen neuen unternehmensbezogenen Beitrag. Zusammen mit Anpassungen bestehender Eigenmittel – etwa der Senkung des von den Mitgliedstaaten einbehaltenen Anteils an Zolleinnahmen sowie einer Erhöhung der Plastikabgabe – sollen diese Maßnahmen zusätzliche jährliche Einnahmen von 58,2 Mrd. Euro erzielen.
Die von der Europäischen Kommission vorgelegten Pläne stoßen allerdings bereits auf Vorbehalte in mehreren Mitgliedstaaten. Deshalb ist es sinnvoll, über die derzeitigen Vorschläge der Europäischen Kommission hinauszugehen.
Einnahmenpotenzial von neuen EU-Eigenmitteln
Im Rahmen der bislang ungelösten Fragestellungen zu den EU-Eigenmitteln hat das Wiener Institut für Internationale Wirtschaftsvergleiche (wiiw) im Auftrag der AK Wien eine Untersuchung durchgeführt. Die Studie bewertet sowohl die von der Europäischen Kommission vorgeschlagenen Eigenmittel als auch eine Reihe alternativer Optionen und zieht dabei Kriterien wie ihre europäische Dimension, ihre Verteilungsauswirkungen, ihre Eignung zur Bewältigung ökologischer und sozialer Folgekosten und ihr Einnahmenpotenzial heran.
Die Ergebnisse zeigen, dass verschiedene alternative Instrumente – darunter eine Finanztransaktionssteuer, eine auf europäischer Ebene erhobene Digitalsteuer, Steuern auf Kryptowährungs-Transaktionen und Online-Glücksspiel, Abgaben im Luftverkehrsbereich sowie Steuern für sehr vermögende Privatpersonen – Einnahmen generieren und gleichzeitig Herausforderungen wie Steuervermeidung, Instabilität auf Finanzmärkten, Klimawandel und zunehmende Ungleichheit adressieren könnten. Das Einnahmenpotenzial der alternativen Optionen variiert von geringen jährlichen Einnahmen von rund 2 Milliarden Euro bei der Besteuerung von Online-Glücksspiel bzw. 3 Milliarden Euro bei Abgaben auf Kryptowährungs-Transaktionen über mittelhohe Beträge von 5 bis 7 Milliarden bei Steuern im Luftverkehrsbereich bis hin zu hohen Einnahmen von bis zu 41 Milliarden Euro jährlich für die Besteuerung von ultra-reichen Individuen.
Positive Aspekte ausgewählter Eigenmittel-Optionen
Eine Finanztransaktionssteuer würde nicht nur zusätzliche Einnahmen für den EU-Haushalt schaffen, sondern auch kurzfristige und spekulative Handelsaktivitäten auf Finanzmärkten verteuern. Damit könnte sie dazu beitragen, bestimmte Formen destabilisierender Finanzmarktaktivitäten einzudämmen. Da Finanztransaktionen häufig grenzüberschreitend stattfinden und Finanzmarktakteure ihren Standort relativ leicht verlagern können, spricht viel für eine koordinierte europäische Lösung statt fragmentierter nationaler Ansätze. Frühere Vorschläge für eine europäische Finanztransaktionssteuer sahen etwa geringe Steuersätze auf Aktien-, Anleihe- und Derivatetransaktionen vor.
Eine luftverkehrsbezogene Abgabe ist ebenfalls ein naheliegender Kandidat für neue EU-Eigenmittel. Der Luftverkehr ist im Vergleich zu anderen Verkehrssektoren steuerlich begünstigt, unter anderem durch Ausnahmen bei der Mehrwertsteuer und eine nur begrenzte Einbeziehung internationaler Flüge in die CO₂-Bepreisung. Eine Abgabe, die an die CO₂-Emissionen von Flügen anknüpft, könnte daher ökologische Folgekosten stärker in den Ticketpreisen abbilden und zugleich Einnahmen für europäische Prioritäten generieren. Da Emissionen aus internationalen Flügen nicht sinnvoll einem einzelnen Mitgliedstaat zugerechnet werden können und nationale Ticketsteuern teilweise durch Ausweichen auf Flughäfen in Nachbarländern umgangen werden, ist eine EU-weite Lösung besonders plausibel.
Auch eine Besteuerung von Krypto-Assets könnte als neue Einnahmequelle für das EU-Budget in Betracht gezogen werden. Die Europäische Kommission diskutiert in diesem Zusammenhang insbesondere eine Steuer auf Krypto-Transaktionen oder alternativ eine Besteuerung von Krypto-Kapitalgewinnen. Bei Krypto-Assets ist zu berücksichtigen, dass die Steuerbasis schwankt und Aktivitäten relativ leicht in Nicht-EU-Jurisdiktionen verlagert werden könnten. Gerade deshalb wäre eine koordinierte europäische Lösung sinnvoller als ein Flickenteppich nationaler Einzelmaßnahmen.
Besonders hohes Einnahmenpotenzial hätte eine Steuer auf ultra-hohe Vermögen. Ein möglicher Ansatz ist eine Mindeststeuer für Personen mit Nettovermögen oberhalb von 100 Millionen Euro, die sicherstellt, dass die Steuern, die diese Gruppe jährlich entrichtet, zumindest einem bestimmten Anteil ihres Vermögens entspricht. Eine solche Steuer würde gezielt bei jenen ansetzen, deren Steuerbelastung häufig niedriger ausfällt als bei anderen Gruppen. Zugleich könnte sie dazu beitragen, Steuerwettbewerb zwischen Mitgliedstaaten um besonders vermögende Personen zu begrenzen.
Schlussfolgerungen
Eine noch stärkere Abhängigkeit des EU-Budgets von BNE-basierten nationalen Beiträgen, die sich stark auf Steuern und Abgaben auf Arbeitseinkommen und Konsum stützen, droht die Zustimmung in der Bevölkerung zu unterminieren. Ein stärker ausgebautes System echter EU-Eigenmittel könnte dazu beitragen, die Debatte neu auszurichten: weg von höheren nationalen Beiträgen und hin zur Finanzierung europäischer öffentlicher Güter sowie gemeinsamer politischer Prioritäten. Eine Einigung über zusätzliche Eigenmittel ist unerlässlich, wenn die vorgeschlagene Aufstockung des EU-Haushalts finanziell und politisch tragfähig sein soll.
Steuern auf besonders mobile Steuerbemessungsgrundlagen scheinen für eine Umsetzung auf EU-Ebene besonders geeignet, da nationale Ansätze aufgrund von Steuerwettbewerb und grenzüberschreitender Mobilität oft weniger wirksam sind. Einige Vorschläge – etwa Steuern auf ultra-hohe Vermögen oder Transaktionen von Krypto-Assets – sind zudem besonders attraktiv, da sie derzeit auf nationaler Ebene nicht existieren und daher die EU-Einnahmen stärken könnten, ohne bestehende nationale Steuereinnahmen zu verringern.
Ein besserer Mix an Eigenmitteln könnte dazu beitragen, die Finanzierung des EU-Budgets künftig gleichmäßiger auf die EU-Mitgliedstaaten sowie zwischen Unternehmen und Haushalten zu verteilen.